Plazo: Tarjeta virtual

- 3.53K Reseñas
- 4,1
- Descargas
- 1.000.000+
 Análisis de Mobxio
Cuando necesito valorar una app financiera, no me quedo con la promesa de tener una tarjeta en el móvil: me pregunto si encaja con mi forma de organizar los gastos y si el crédito que ofrece tiene sentido para mi bolsillo. Plazo: Tarjeta virtual se presenta como una opción de financiación online que se solicita desde el teléfono. La propuesta puede resultar cómoda si busco una alternativa digital, pero conviene distinguir esa facilidad de acceso de la decisión, mucho más seria, de asumir una deuda.
Qué ofrece y cuánto cuesta empezar
Plazo es una app gratuita de finanzas desarrollada por IDFinance Plazo, S.L.U. Que descargarla no cueste dinero es un punto práctico: puedo explorar la aplicación sin pagar por la instalación. Eso, por sí solo, no significa que el crédito sea gratuito. La tarjeta de crédito y cualquier financiación deben valorarse por sus condiciones concretas antes de aceptar una oferta; no tomaría la palabra “gratis” como una descripción del coste de pedir dinero.
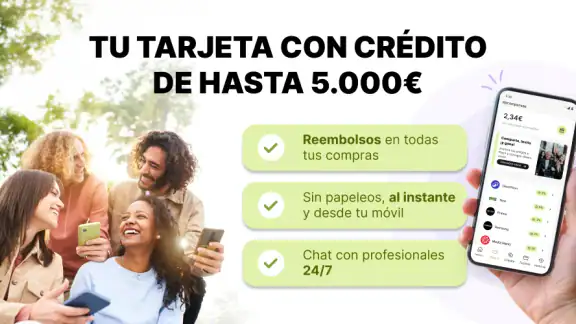
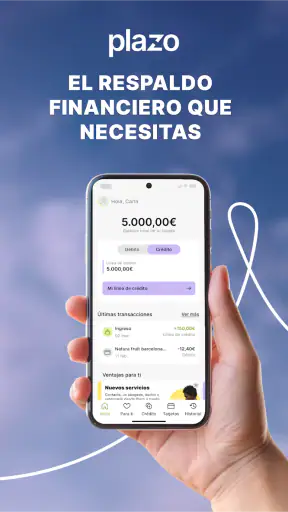
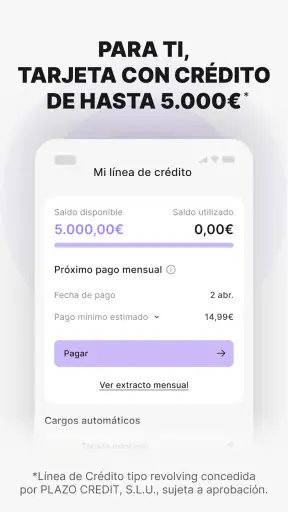
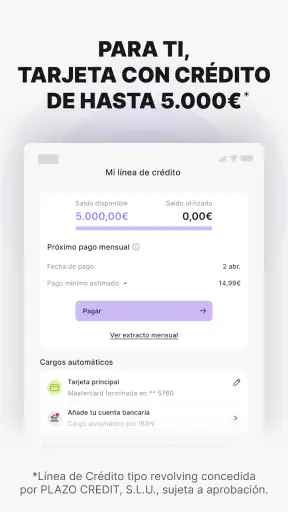
La propuesta central es una tarjeta de crédito online cuyo límite puede llegar hasta los 5.000 euros. Ese “hasta” importa: no lo interpretaría como una cantidad garantizada para cada persona ni como una invitación a gastar más. El límite que pueda resultar adecuado depende de la situación de cada usuario y de las condiciones que se le presenten. Antes de contratar, revisaría el importe disponible, el coste total, los plazos y qué sucede si no puedo pagar a tiempo.
La app figura con una valoración media de 4,1, basada en alrededor de 10.000 valoraciones, y suma cerca de 3.500 reseñas. También supera el millón de instalaciones. Son señales de que mucha gente la ha probado, no una garantía de que la experiencia o las condiciones sean iguales para todos. En una aplicación de crédito, las reseñas ayudan a hacerse una idea del uso cotidiano, pero no sustituyen la lectura del contrato ni una comparación de costes.
Su clasificación PEGI 3 indica que el contenido es apto para todas las edades en el sentido de la clasificación de contenido; no significa que un menor pueda contratar una tarjeta. La versión actual es la 3.100.0 y la app requiere Android 8.0 o posterior. Está disponible también para iOS, aunque esos requisitos técnicos corresponden a Android. Si el teléfono es antiguo, comprobaría la compatibilidad antes de planificar una solicitud desde él.
El valor está en el acceso, no en gastar más
Lo que puede aportar Plazo es concentrar en el móvil una vía de acceso al crédito, con menos trámites presenciales que las opciones tradicionales. Para alguien que ya ha decidido que necesita financiación, poder iniciar el proceso desde el teléfono puede ahorrar pasos y facilitar la consulta de la tarjeta desde el mismo entorno. Yo lo vería como una mejora de comodidad, no como una razón suficiente para pedir crédito.
La diferencia frente a una tarjeta de débito es esencial: el débito utiliza dinero que ya está en la cuenta, mientras que el crédito permite aplazar el pago y crea una obligación posterior. Frente a una tarjeta de crédito de un banco donde ya tengo cuenta, Plazo puede interesar por su enfoque digital y por permitir explorar una opción independiente de la banca habitual. Pero la comparación útil no es cuál parece más moderna, sino cuál deja más claro cuánto pagaré y cuándo.
Un uso sensato sería afrontar un gasto puntual que ya he presupuestado y cuya devolución puedo cubrir con ingresos previsibles. Por ejemplo, si una compra doméstica importante coincide con una semana de gastos acumulados, una línea de crédito podría servir para gestionar el desfase, siempre que haya un plan concreto para liquidarlo. No la usaría para compensar de forma recurrente que los gastos mensuales superan los ingresos: en ese caso, el crédito puede aplazar el problema y hacerlo más caro.
Hay una distinción que suele pasarse por alto: tener un límite disponible no equivale a tener dinero propio. Si la app muestra una cantidad autorizada, mi recomendación sería fijar antes un límite personal inferior al máximo y anotar la fecha de devolución junto al gasto. Ese pequeño hábito evita que la cifra disponible se convierta en una falsa medida de capacidad económica. Para compras pequeñas y habituales, una tarjeta de débito o una cuenta con saldo separado suele ser más fácil de controlar.
La comodidad no elimina las decisiones importantes
El punto fuerte de solicitar desde el móvil también marca una posible fricción: una pantalla sencilla puede hacer que una decisión financiera parezca más ligera de lo que es. Yo leería cada paso con calma, especialmente cualquier apartado sobre intereses, comisiones, cuotas, fechas de pago y consecuencias de un retraso. Si no entiendo el coste total o no puedo encontrarlo antes de aceptar, pararía y pediría aclaraciones en lugar de continuar por inercia.
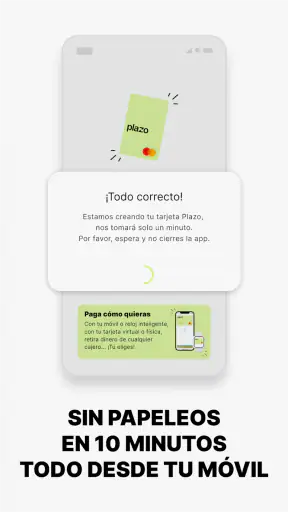
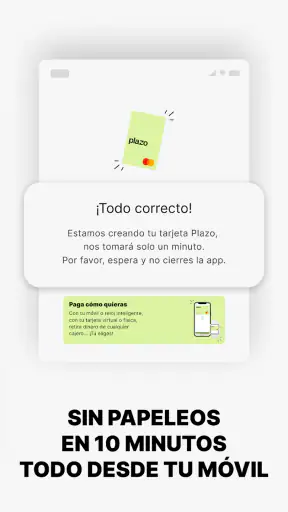
La frase “sin papeleos” sugiere un proceso pensado para hacerse online, pero no la interpretaría como una aprobación automática ni como ausencia de comprobaciones. En una solicitud de crédito es razonable que la entidad evalúe la petición. Por eso, si necesito una cantidad urgente y no puedo permitirme que la solicitud sea rechazada o tarde más de lo esperado, no contaría con Plazo como única solución hasta tener una respuesta concreta.
También compararía el coste total con el de una tarjeta bancaria que ya tenga, un préstamo personal o la posibilidad de posponer la compra. No asumiría que una tarjeta es más barata por ser virtual, ni que una alternativa bancaria es mejor solo por ser conocida. Para comparar con justicia, pondría lado a lado la cantidad que recibiría o gastaría, cuánto acabaría devolviendo y en qué fechas. Si solo veo el pago periódico, pero no el total, todavía no tengo la información que necesito para decidir.
Otro detalle práctico es separar la solicitud de la planificación del gasto. Antes de usar cualquier línea de crédito, escribiría una cifra máxima que pueda devolver incluso si aparece un gasto imprevisto. Después comprobaría que el calendario de pagos no coincide con otros recibos importantes. Esta comprobación vale más que perseguir el límite más alto: un crédito útil es el que se puede devolver sin pedir otro para cubrirlo.
La alternativa correcta depende del motivo. Si mi objetivo es controlar compras diarias, prefiero una tarjeta de débito o una herramienta de presupuesto; si ya cuento con una tarjeta de crédito de coste claro y suficiente, quizá no necesite abrir otra vía. Si se trata de una necesidad puntual, no hay una respuesta universal: compararía las condiciones de Plazo con las de mi banco y con cualquier opción de financiación disponible, sin fijarme únicamente en la rapidez del proceso.
Para quién puede tener sentido y quién debería pasar
La app puede encajar con adultos que se manejan bien desde el móvil, quieren estudiar una alternativa de crédito online y tienen ingresos previsibles para devolver lo utilizado. También puede servir a quien desea consultar una opción fuera de su banco habitual, siempre que esté dispuesto a revisar las condiciones con atención. En esos casos, la descarga gratuita permite empezar a explorar sin pagar por instalarla, mientras que la decisión de contratar debe depender del coste y de la necesidad real.
La evitaría si suelo perder de vista las fechas de pago, si mis ingresos cambian mucho de un mes a otro o si busco dinero para cubrir gastos cotidianos que no puedo afrontar con mi presupuesto actual. Tampoco la elegiría únicamente por la posibilidad de llegar a un límite elevado. Quien prefiere hablar cara a cara con una entidad, negociar directamente o tener todos sus productos en un mismo banco quizá se sienta más cómodo con una alternativa tradicional.
Si ya tengo una tarjeta de crédito, haría una comparación antes de añadir otra. Dos líneas disponibles pueden facilitar la organización de pagos, pero también complicar la visión del total adeudado. Mantener una sola tarjeta con condiciones que conozco puede ser mejor que sumar una nueva por comodidad. En cambio, si la oferta de Plazo presenta un coste más conveniente para mi caso y entiendo cómo se devuelve el saldo, la gestión desde el teléfono puede ser una ventaja real.
Mi decisión antes de solicitarla
Mi impresión es que Plazo: Tarjeta virtual resulta más interesante como puerta digital a una opción de crédito que como solución automática para cualquier gasto. Su descarga gratuita y su enfoque móvil facilitan el primer paso; la utilidad final depende de las condiciones individuales y de la disciplina con los pagos. La respaldan una presencia amplia y una valoración media razonable, aunque esos datos no permiten saber si será la opción más conveniente para mi situación concreta.
Antes de contratar, respondería tres preguntas: ¿cuánto devolveré en total?, ¿qué fecha y método de pago tendré que respetar?, y ¿puedo asumir ese compromiso incluso si surge un imprevisto? Si la respuesta a alguna no está clara, esperaría y compararía con mi banco o con una alternativa que ya conozca. Si las condiciones son transparentes, el gasto es puntual y el plan de devolución está asegurado, entonces sí consideraría probar la solicitud.
En resumen, la recomendaría a quien busca informarse sobre crédito desde el móvil y puede tratarlo como una deuda que debe planificar, no como dinero extra. Para quien necesita controlar su presupuesto, resolver un déficit mensual o evitar compromisos financieros, una tarjeta de débito y una revisión de gastos son opciones más prudentes. La comodidad tiene valor cuando va acompañada de un coste claro y una devolución realista.
Preguntas frecuentes sobre Plazo: Tarjeta virtual
¿Qué es Plazo: Tarjeta virtual y para qué sirve?
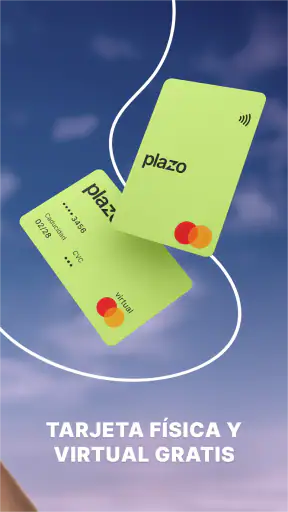
Plazo es una aplicación financiera asociada a una tarjeta virtual que permite gestionar pagos y consultar movimientos desde el móvil. Según las funciones disponibles en tu país y las condiciones vigentes, puede servir para realizar compras en comercios que aceptan pagos con tarjeta y administrar determinados aspectos de la cuenta desde la app. Antes de registrarte, conviene revisar quién presta el servicio, qué productos están disponibles para ti y cuáles son sus tarifas y requisitos.
¿Cómo se solicita y se activa la tarjeta virtual de Plazo?
En general, el proceso comienza con la descarga de la app y la creación de una cuenta. Es posible que Plazo solicite datos personales y documentación para verificar tu identidad antes de habilitar sus servicios. La disponibilidad de una tarjeta virtual puede depender de la aprobación, la residencia y otros criterios aplicables. Lee las instrucciones que aparecen en la aplicación y confirma las condiciones antes de aceptar; no introduzcas información sensible en páginas o enlaces que no sean oficiales.
¿La tarjeta virtual de Plazo tiene comisiones o límites de uso?
Las comisiones, los límites de gasto y las condiciones de la tarjeta pueden variar según el producto, el país y la versión vigente del servicio. No es recomendable asumir que la tarjeta es gratuita o que no tiene restricciones sin comprobarlo. Antes de usarla, consulta en la app o en la documentación oficial posibles cargos por operaciones, retiradas, pagos en otras divisas, inactividad u otros servicios, además de los límites diarios o mensuales que puedan aplicarse.
¿Es seguro pagar con la tarjeta virtual de Plazo?
Una tarjeta virtual puede reducir la necesidad de compartir los datos de una tarjeta física, pero no elimina todos los riesgos de fraude. Utiliza la aplicación oficial, protege el acceso con un código seguro o biometría cuando esté disponible y no compartas contraseñas ni códigos de verificación. Revisa los movimientos con regularidad y, si observas un pago que no reconoces, sigue cuanto antes el procedimiento de bloqueo y contacto indicado por Plazo.
¿Qué debo hacer si no puedo acceder a Plazo o tengo un problema con un pago?
Primero, comprueba que tienes conexión a internet y que utilizas la versión más reciente de la app; también puedes revisar si el servicio informa de una interrupción. Si el problema afecta a un pago, guarda los detalles de la operación y consulta su estado antes de volver a intentarlo, para evitar cargos duplicados. Para errores de acceso, cobros desconocidos o una tarjeta bloqueada, utiliza los canales de asistencia oficiales disponibles en la aplicación o en la web de Plazo.
Lo mejor de Plazo: Tarjeta virtual
Aspectos que debes tener en cuenta sobre Plazo: Tarjeta virtual